Face au déclin de l’argent liquide et à la domination des géants technologiques étrangers, la Banque centrale européenne accentue sa pression sur les États membres. Décryptage d’un projet monétaire au cœur des enjeux d’autonomie stratégique.
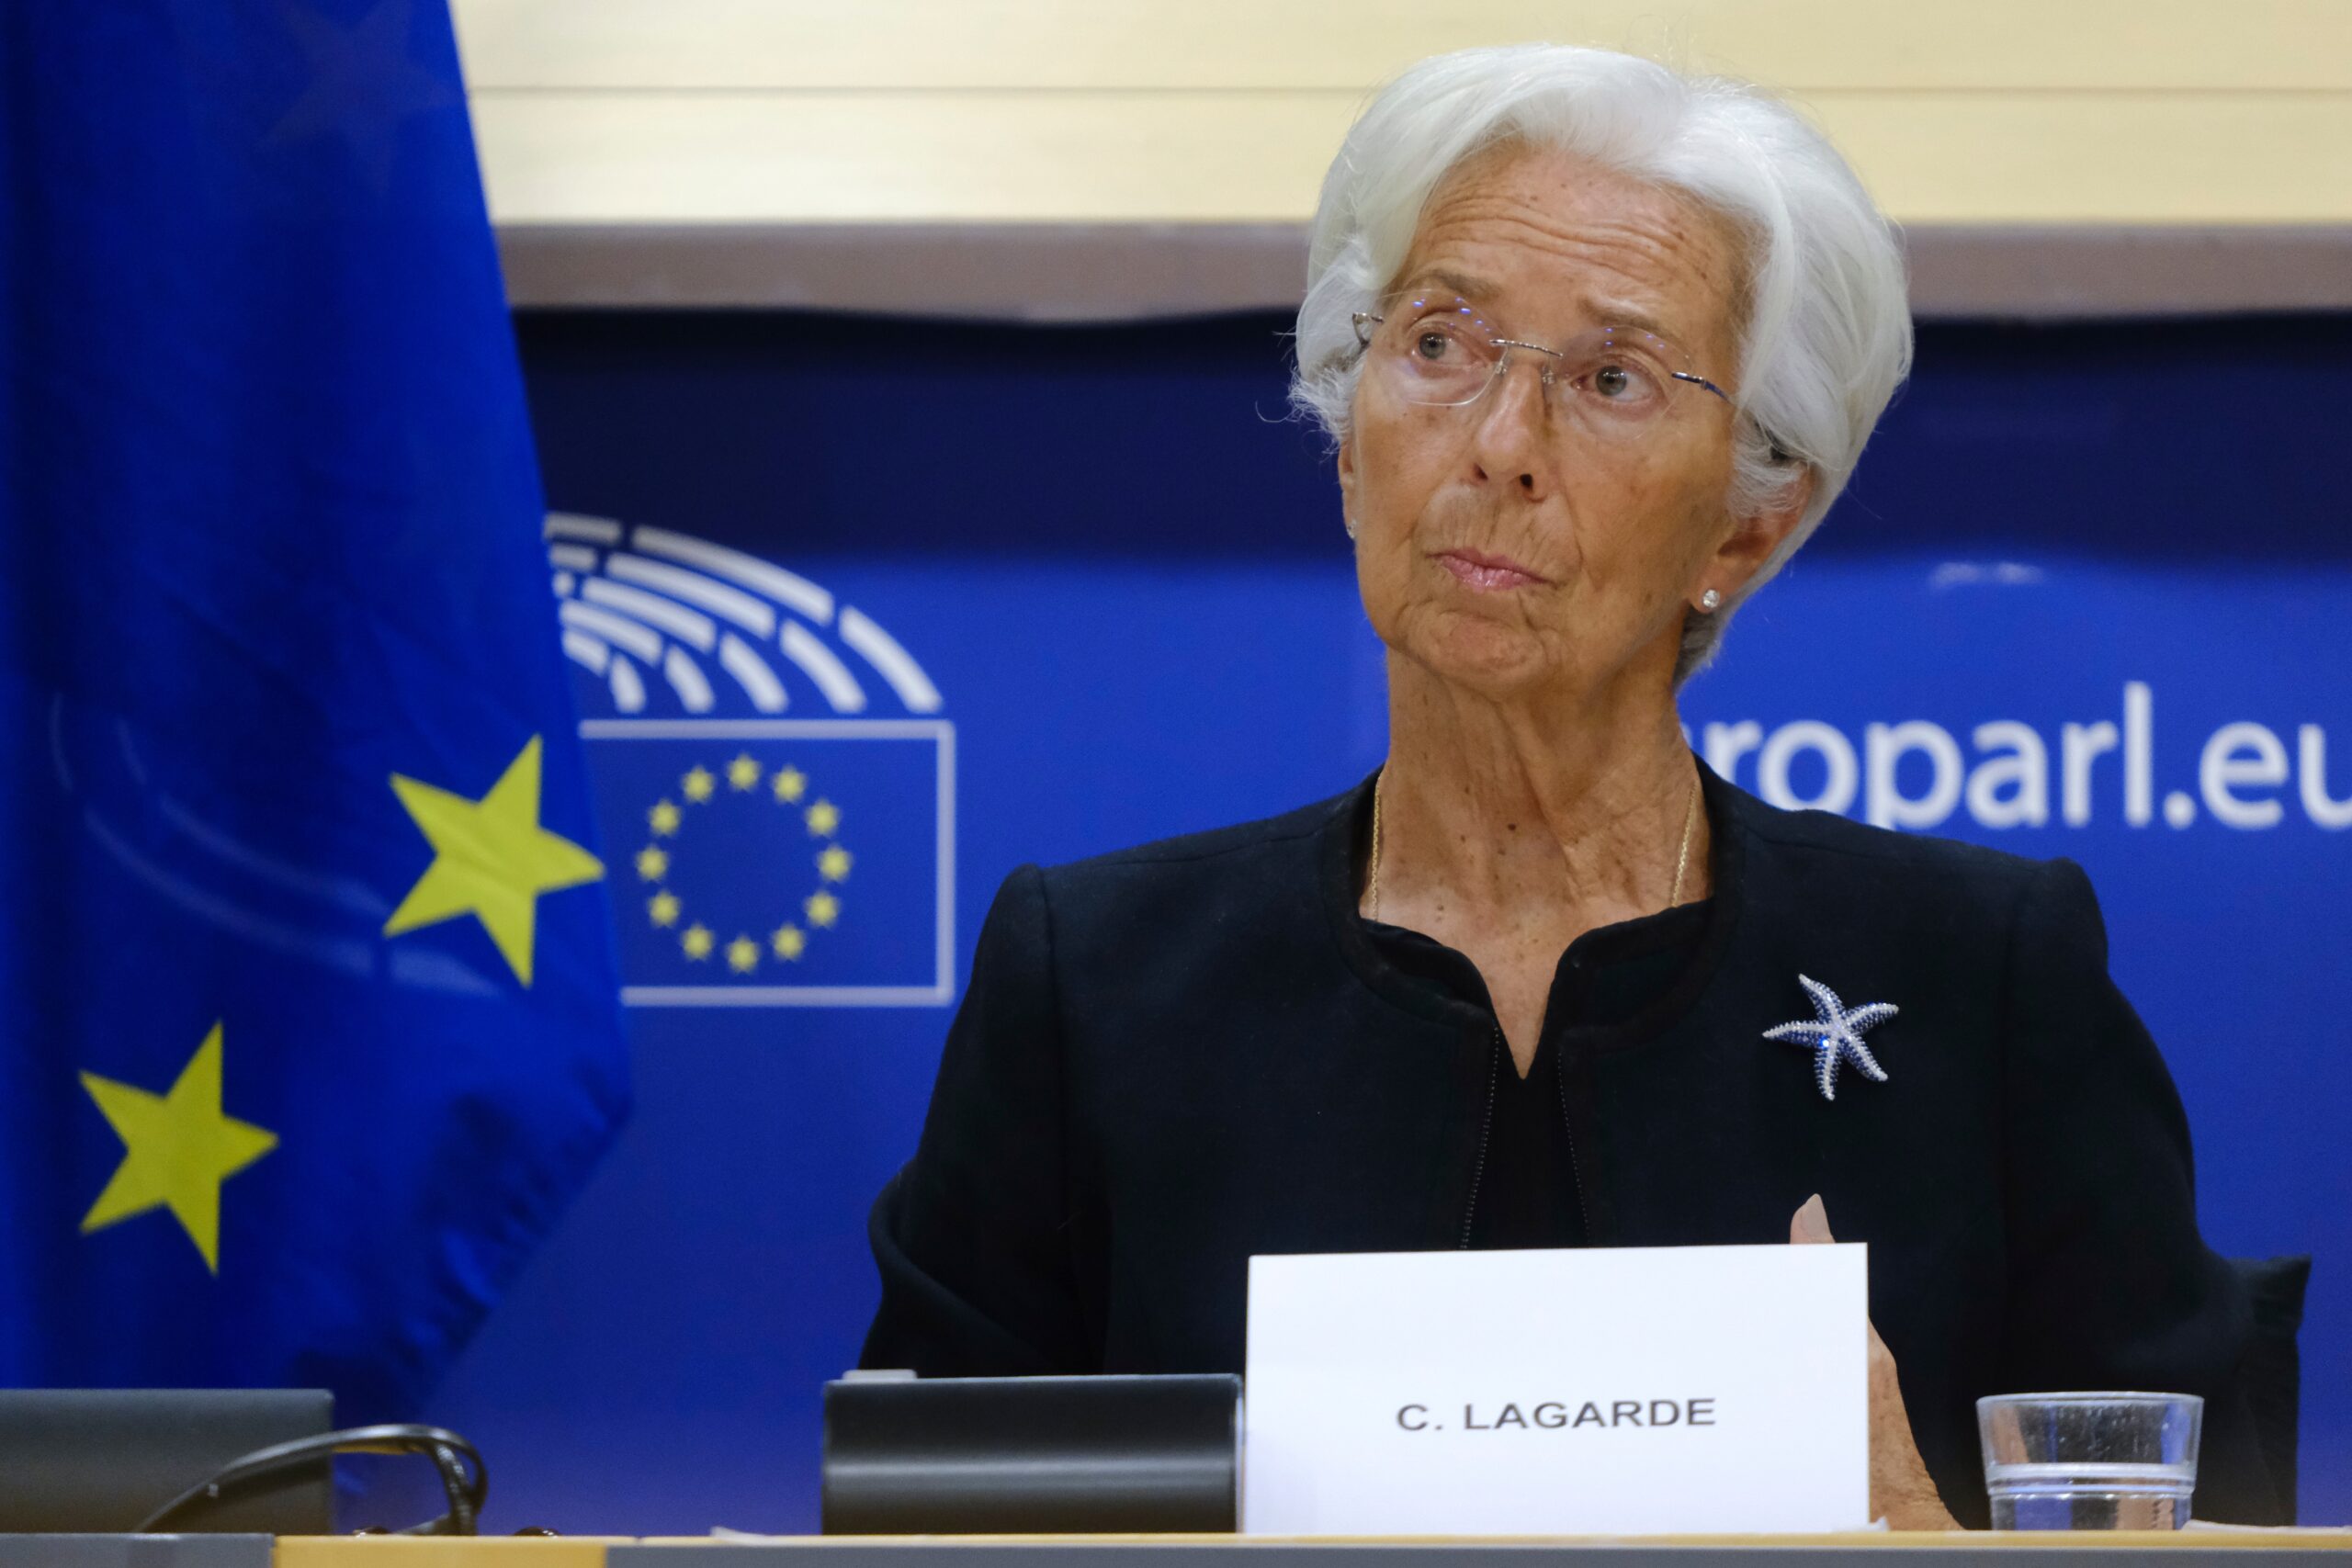
À mesure que les espèces s’effacent des usages quotidiens au profit du paiement dématérialisé, la Banque centrale européenne engaged un bras de fer décisif pour l’avenir financier du continent. En posant ce qui ressemble à un ultimatum aux gouvernements et au secteur bancaire, la présidente de la BCE, Christine Lagarde, fixe une trajectoire sans équivoque : l’Europe doit déployer son euro numérique — parfois désigné à tort comme le « Bitcoin public » — ou accepter de céder une part de sa souveraineté monétaire aux multinationales américaines et asiatiques.
Cette prise de position ne relève pas d’une simple modernisation informatique. Elle répond à un impératif d’autonomie stratégique. À l’heure actuelle, la majorité des transactions par carte ou smartphone réalisées au sein du marché unique empruntent des réseaux d’infrastructures et de paiement extra-européens. Abandonner la monnaie souveraine au profit de solutions privées ou de stablecoins adossés au dollar reviendrait à fragiliser la stabilité financière de l’Union face aux chocs extérieurs.
   LA RECONFIGURATION DE LA MONNAIE

        Monnaie de Banque Centrale (Billets, pièces)
                             │
                             ▼
               Baisse de l'usage des espèces
                             │
            ┌────────────────┴────────────────┐
            ▼                                 ▼
   Services privés étrangers          Projet public de l'UE

 Cartes internationales & Big Tech    Euro numérique (BCE)
 Risque de dépendance réseau          Souveraineté des paiements
 Traçabilité commerciale              Garantie d'accès universel
Un cadre d’émission strictement encadré
Pour répondre aux réticences formulées par le secteur bancaire commercial, les propositions de l’exécutif européen et de la BCE intègrent des garde-fous réglementaires précis. Les détails de la proposition de règlement sur l’euro numérique précisent que la monnaie numérique de banque centrale n’a pas vocation à remplacer les espèces, mais à coexister avec les billets de banque comme moyen de paiement universel.
Les orientations de la Banque centrale européenne sur l’euro numérique prévoient notamment :
- Un plafonnement des avoirs individuels : limiter le montant détenu par chaque particulier sur son portefeuille numérique pour éviter toute fuite massive des dépôts bancaires en période de crise.
- L’accès hors ligne (offline) : garantir des transactions de proximité fonctionnant sans connexion internet, offrant un niveau de confidentialité équivalent à celui de l’argent liquide.
- La gratuité des fonctions de base : assurer un service universel pour l’ensemble des citoyens de la zone euro.
Les enjeux majeurs de la réforme
| Dimension | Situation actuelle | Modèle avec Euro numérique |
| Infrastructures de paiement | Prédominance des réseaux internationaux | Alternative européenne souveraine |
| Monnaie de banque centrale | Accessible uniquement en argent liquide | Accessible sous forme physique et dématérialisée |
| Gestion des données | Valorisation par des acteurs privés | Protection garantie par le statut public |
Un choix stratégique pour le marché unique
La création de cette infrastructure publique vise à doter les pays de la zone euro d’un réseau de règlement indépendant, résilient face aux frictions géopolitiques. Pour les décideurs politiques européens, le dossier franchit une étape cruciale : il s’agit d’arbitrer entre la mise en place d’un outil monétaire public unifié ou le maintien d’une dépendance structurelle vis-à-vis des plateformes de paiement étrangères.