Saluée par l’Élysée comme une victoire diplomatique décisive pour la souveraineté nationale, l’alliance conclue avec QatarEnergy pour l’approvisionnement en gaz naturel liquéfié masque de lourdes impasses techniques et géopolitiques. Voyage au cœur d’une stratégie d’urgence qui peine à résister à la réalité des marchés.

C’est un récit politique parfaitement rodé : face au risque de pénurie et au sevrage forcé du gaz russe, la diplomatie présidentielle aurait sécurisé l’avenir énergétique de la Nation au terme de tractations discrètes avec l’Émirat du Qatar. En affichant un partenariat de long terme pour l’acheminement massif de gaz naturel liquéfié (GNL), le pouvoir exécutif entend rassurer les ménages et les industriels avant les premiers froids. Pourtant, dans les états-majors des grands énergéticiens comme dans les bureaux d’études de la CRE (Commission de régulation de l’énergie), le diagnostic se montre nettement plus inquiet : la victoire annoncée tient largement du mirage de communication.
Derrière l’affichage de contrats spectaculaires se cache une arithmétique physique et marchande que la seule volonté politique ne saurait plier.
       LE PARADOXE DU GNL QATARI : DE DOHA À NOS RADIATEURS
┌─────────────────┐      ┌─────────────────┐      ┌─────────────────┐
│ Contrats à long │ ---> │ Tensions sur le │ ---> │ Goulet d'étran- │
│ terme (2026+)   │      │ fret maritime   │      │ glement des     │
│                 │      │ (Mer Rouge/Még.)│      │ terminaux (GNL) │
└─────────────────┘      └─────────────────┘      └─────────────────┘
        │                         │                        │
        ▼                         ▼                        ▼
  Indisponible          Routage rallongé /       Débit d'injection
  pour cet hiver         Surcoûts de fret        physique plafonné
I. Le piège de la temporalité : signer pour demain, chauffer aujourd’hui
La première faille de la rhétorique gouvernementale réside dans une confusion délibérée des échelles de temps. La quasi-totalité des volumes négociés avec QatarEnergy s’inscrit dans des mégacontrats de long terme — s’étalant souvent sur près de trois décennies — adossés au gigantesque projet d’extension du gisement North Field.
Or, ces infrastructures lourdes ne monteront en pleine charge qu’à moyen terme. Les molécules de gaz promises par la diplomatie ne viendront aucunement garnir, d’un coup de baguette magique, les cavités de stockage souterraines françaises pour la saison hivernale immédiate. Confondre la sécurité d’approvisionnement globale à l’horizon 2030 et la capacité de couverture de pointe lors d’une vague de froid polaire imminente relève d’une illusion d’optique redoutable.
« On vend aux Français une police d’assurance souscrite pour la prochaine décennie en leur assurant qu’elle les protégera des gelées de la semaine prochaine », résume sèchement un haut cadre d’un gestionnaire de réseau de transport.
II. Le goulot d’étranglement de la physique et des détroits
Même à supposer les volumes disponibles au départ du terminal de Ras Laffan, la chaîne logistique du GNL souffre d’une rigidité structurelle que la diplomatie feint d’ignorer. Pour que le gaz qatari atteigne nos chaudières, il doit surmonter un double verrou :
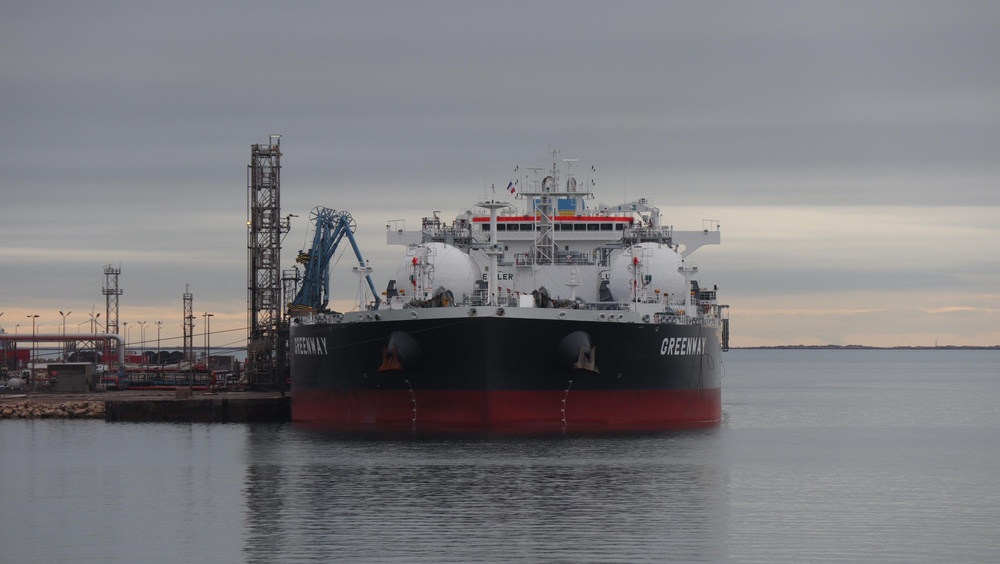
- La crise des routes maritimes : L’instabilité chronique au Moyen-Orient et les menaces pesant sur le détroit de Bab-el-Mandeb contraignent une part croissante de la flotte mondiale de méthaniers à contourner le continent africain par le cap de Bonne-Espérance. Ce détour ajoute dix à quatorze jours de mer, raréfiant mécaniquement la capacité globale de transport et renchérissant considérablement le coût du fret.
- Le plafond de verre de la regazéification : Sur le sol national, les terminaux méthaniseurs — de Dunkerque à Fos-sur-Mer en passant par le terminal flottant du Havre — fonctionnent déjà à des niveaux proches de leurs capacités maximales d’injection. En période de pointe, ce n’est pas la quantité de gaz stockée ou achetée au loin qui limite le système, mais le débit maximal journalier que les infrastructures continentales peuvent convertir de l’état liquide à l’état gazeux.
III. L’arbitrage asiatique et le marché roi
À la différence des gazoducs historiques qui scellaient un lien physique, continu et captif entre un producteur et un État, le GNL est une marchandise fluide livrée à la spéculation mondiale. Les contrats internationaux contemporains comportent des clauses de flexibilité ou sont exposés aux arbitrages permanents des cours spot entre le TTF européen et le JKM (Japan Korea Marker).
En cas d’hiver rigoureux en Asie de l’Est, la poussée de la demande à Tokyo, Séoul ou Shanghai fera grimper les prix à des niveaux que le marché européen aura toutes les peines à s’aligner sans menacer la compétitivité de son industrie. L’accord politique signé avec la France ne prémunit en rien le pays contre la dure réalité du marché : en période de crise aiguë, le gaz va au plus offrant.
IV. La redistribution des vassalités énergétiques
Sur le plan de la haute stratégie, ce choix entérine un glissement doctrinal troublant. En prétendant s’émanciper de la dépendance au gaz russe, la France ne fait que déplacer son axe d’assujettissement vers une zone de hautes tensions géopolitiques.
| Dimension de dépendance | Ancien modèle (Pipeline Sibérien) | Nouveau modèle (GNL Golfe Persique) |
| Acheminement | Continuité physique par gazoduc fixe | Vulnérabilité des détroits et fret maritime |
| Tarification | Indexation prévisible à long terme | Volatilité extrême des cours mondiaux spot |
| Souveraineté | Risque de chantage d’un fournisseur unique | Risque de surrenchère face aux marchés asiatiques |
Substituer la dépendance au gaz de réseau sibérien par une vulnérabilité aux aléas maritimes et aux arbitrages financiers du Golfe constitue un transfert de risque majeur. En définitive, ni les déclarations élyséennes ni les contrats de long terme ne chaufferont les foyers français lors d’un pic de consommation. Seules la disponibilité réelle du parc nucléaire national, la gestion méticuleuse des stocks stratégiques et une sobriété subie ou choisie détermineront la résistance du pays face au gel.