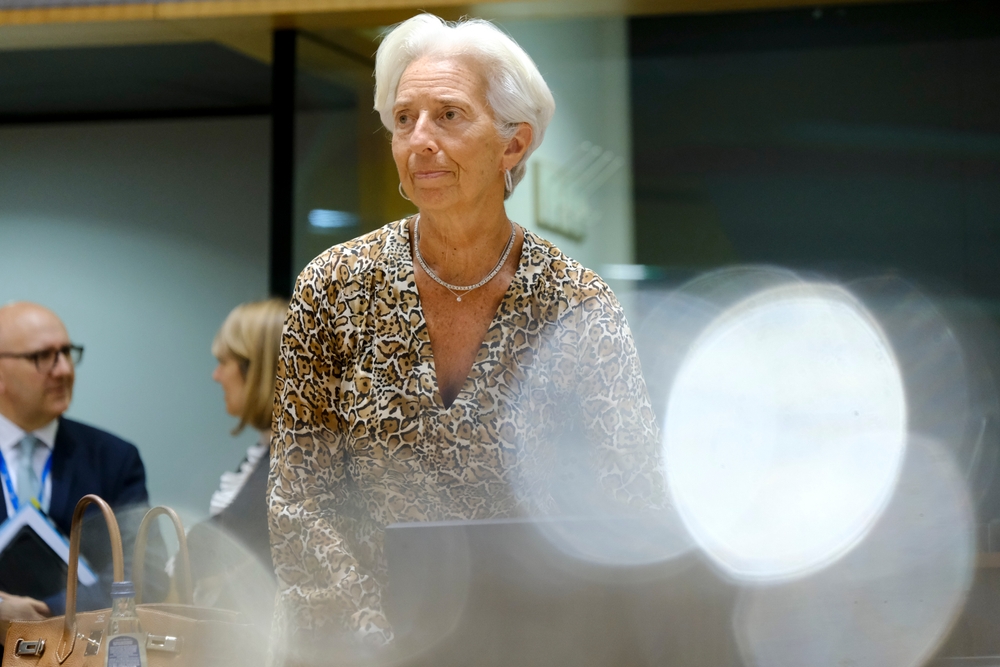
L’annonce du départ anticipé de Christine Lagarde de la présidence de la Banque centrale européenne scelle la fin d’un règne monétaire d’une intensité dramatique sans précédent. En acceptant de passer le relais avec quelques mois d’avance sur le calendrier initial, l’ancienne ministre de l’Économie et patronne du FMI tente d’offrir aux chancelleries européennes une transition maîtrisée. Mais ne nous y trompons pas : ce départ s’apparente à un passage de témoin sur une mer démontée.
Arrivée à Francfort à l’automne 2019 pour succéder à l’emblématique Mario Draghi, Christine Lagarde n’aura guère eu le loisir de déployer l’agenda feutré d’une diplomate du capitalisme global. Très vite, la réalité l’a rattrapée : le choc pandémique du Covid-19 d’abord, neutralisé à coups de centaines de milliards d’euros via le programme PEPP, puis l’onde de choc géopolitique de la guerre en Ukraine et le grand réveil de l’inflation.
Pour juguler une hausse des prix à deux chiffres, celle qui se définissait, dans un trait d’esprit resté célèbre, ni comme un « faucon », ni comme une « colombe », mais comme une « chouette », aura piloté le durcissement monétaire le plus brutal et le plus rapide de l’histoire de la zone euro. Dix hausses consécutives des taux pour ramener le loyer de l’argent au sommet, avant d’engager une détente prudente. L’inflation est, certes, retombée. Mais à quel prix ?
Le piège d’une transition géopolitique et budgétaire
La tâche qui attend le successeur de Christine Lagarde relève du parcours de santé en champ miné. Alors que le nom du futur locataire de la Tower de l’Eurotower attise déjà les appétits – du profil plus orthodoxe du Néerlandais Klaas Knot aux arbitrages prudents de l’Espagnol Pablo Hernández de Cos –, les marges de manœuvre de la BCE paraissent dramatiquement réduites.
Premier écueil, et non des moindres : l’impasse budgétaire des États membres. L’ère de la complicité implicite entre la politique budgétaire et la planche à billets est révolue. Face à la dégradation des finances publiques – au premier rang desquelles figure la trajectoire alarmante de la dette française et l’écartement persistant du spread avec le Bund allemand –, le prochain président devra faire preuve d’un sang-froid absolu. L’activation des nouveaux outils anti-fragmentation (TPI) sera observée par les marchés comme le lait sur le feu : sauver la signature des mauvais élèves du Sud sans trahir le mandat de stabilité des prix exigé par le Nord réclamant le retour de la discipline budgétaire.
À cette fragilité interne s’ajoute une dégradation continue du paysage macroéconomique mondial. L’Europe souffre d’un déficit de compétitivité structurel face au rouleau compresseur américain et à la surcapacité chinoise. Avec une croissance molle et un tissu industriel sous pression énergétique, la tentation sera grande, pour les gouvernements, de réclamer de nouvelles baisses de taux agressives. Une exigence à laquelle la BCE ne pourra céder aveuglément sans prendre le risque de réveiller le monstre inflationniste au moindre choc d’offre sur les matières premières ou les chaînes logistiques.
L’art difficile de la politique sans faire de politique
Là réside tout le paradoxe de la Banque centrale européenne : être une institution éminemment politique tout en devant jurer le contraire. Christine Lagarde a magistralement usé de son art du consensus et de sa maîtrise de la communication institutionnelle pour maintenir l’unité d’un Conseil des gouverneurs fréquemment tiraillé entre rigueur germanique et pragmatisme latin.
Son successeur n’aura ni le droit à l’erreur, ni le bénéfice du doute. Il devra arbitrer entre le choc d’une stagflation menaçante, le risque d’une crise de la dette souveraine et la nécessité de financer la transition écologique et l’effort de défense du continent.
En quittant la scène européenne dans ce moment d’extrême vulnérabilité, Christine Lagarde laisse un édifice monétaire consolidé dans l’urgence, mais posé sur des fondations institutionnelles bancales. Pour celui ou celle qui s’assiéra dans son fauteuil à Francfort, la mission ne consistera pas seulement à piloter les taux d’intérêt : il s’agira, une fois de plus, de décider si la monnaie unique peut continuer d’exister sans véritable gouvernement économique européen. Une tâche qui n’a définitivement rien d’enviable.