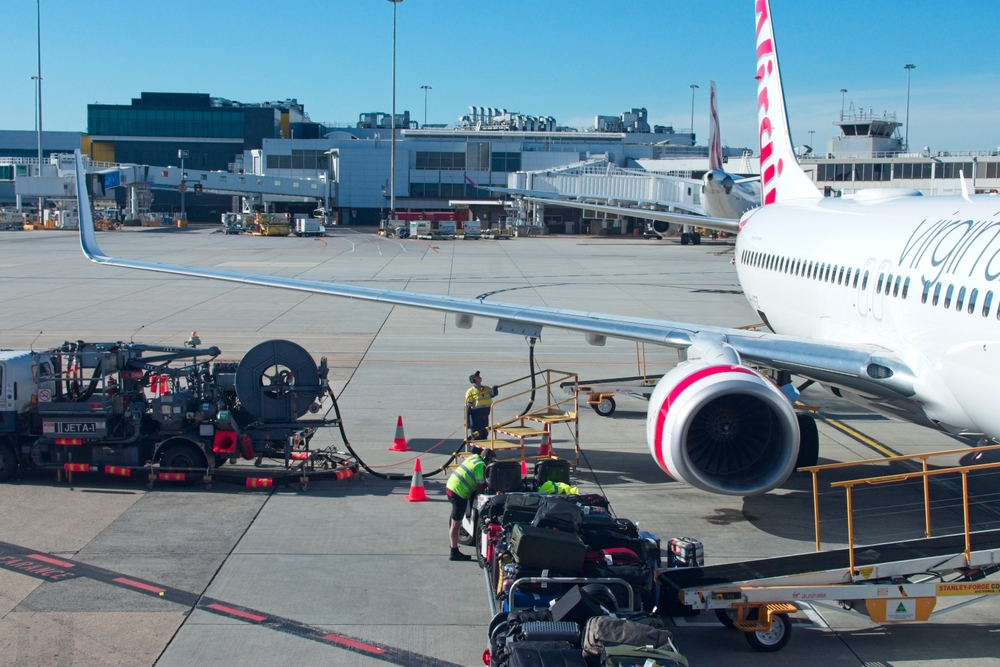
À l’heure où le conflit au Moyen-Orient s’enlise, le prix du kérosène s’est installé au-dessus de la barre fatidique des 200 dollars le baril. Cette flambée, conjuguée à l’expiration des couvertures financières des compagnies aériennes, fait peser un risque systémique sur le modèle low cost et s’apprête à redéfinir brutalement le prix de nos vacances
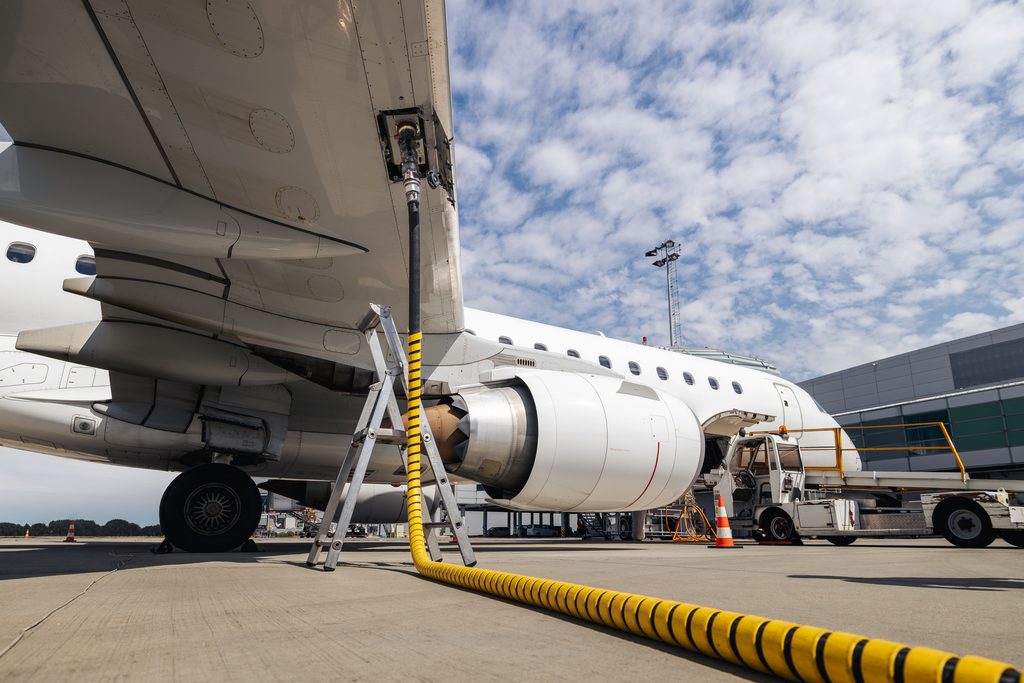
C’est une vérité arithmétique que le passager aérien s’apprête à prendre de plein fouet. Depuis le déclenchement de la crise énergétique liée au conflit en Iran en février dernier, le carburant d’aviation (Jet Fuel) a vu son prix doubler, s’affichant désormais à plus de 206 dollars le baril. Si les compagnies aériennes ont pu amortir le choc cet été grâce à des mécanismes de couverture (« hedging »), l’automne 2026 sonne l’heure de vérité : les contrats de protection à bas prix arrivent à échéance, laissant les transporteurs à la merci des prix spot.
Désormais, le kérosène engloutit près de 45 % des coûts d’exploitation d’une compagnie, contre à peine 25 % un an plus tôt. Pour un secteur structurellement habitué à des marges nettes ultra-faibles (souvent inférieures à 5 %), l’équation est devenue intenable. L’Association internationale du transport aérien (IATA) a d’ores et déjà sabré de moitié ses prévisions de bénéfices mondiaux pour l’année, les ramenant à 23 milliards de dollars. Face à cette arme pointée sur la tempe, les transporteurs n’ont plus d’autre choix que de répercuter la douleur sur le client final.
Le mythe des billets à bas prix est la première victime de cette surchauffe. Les compagnies low cost, qui fondaient leur rentabilité sur des volumes massifs et des coûts fixes minimaux, se retrouvent en première ligne. Des leaders du secteur préviennent déjà que les tarifs aériens pourraient bondir de 15 % à 20 % d’ici l’été prochain. En France, la situation est aggravée par un projet de durcissement de la fiscalité sur le transport aérien, poussant les professionnels à dénoncer un décrochage de la compétitivité tricolore.
À moyen terme, cette crise accélère de fait une sélection naturelle dans le ciel européen. Les acteurs les plus fragiles financièrement réduisent déjà la voilure ou font face à des menaces de faillite. Quant aux carburants durables d’aviation (SAF), présentés comme l’alternative verte au pétrole, ils ne représentent encore qu’à peine 0,8 % de la demande mondiale. Incapable de se verdir à court terme, incapable d’absorber les coûts, l’aviation commerciale entre dans une ère de sobriété forcée par les prix, où le voyage aérien redeviendra, comme au siècle dernier, un privilège