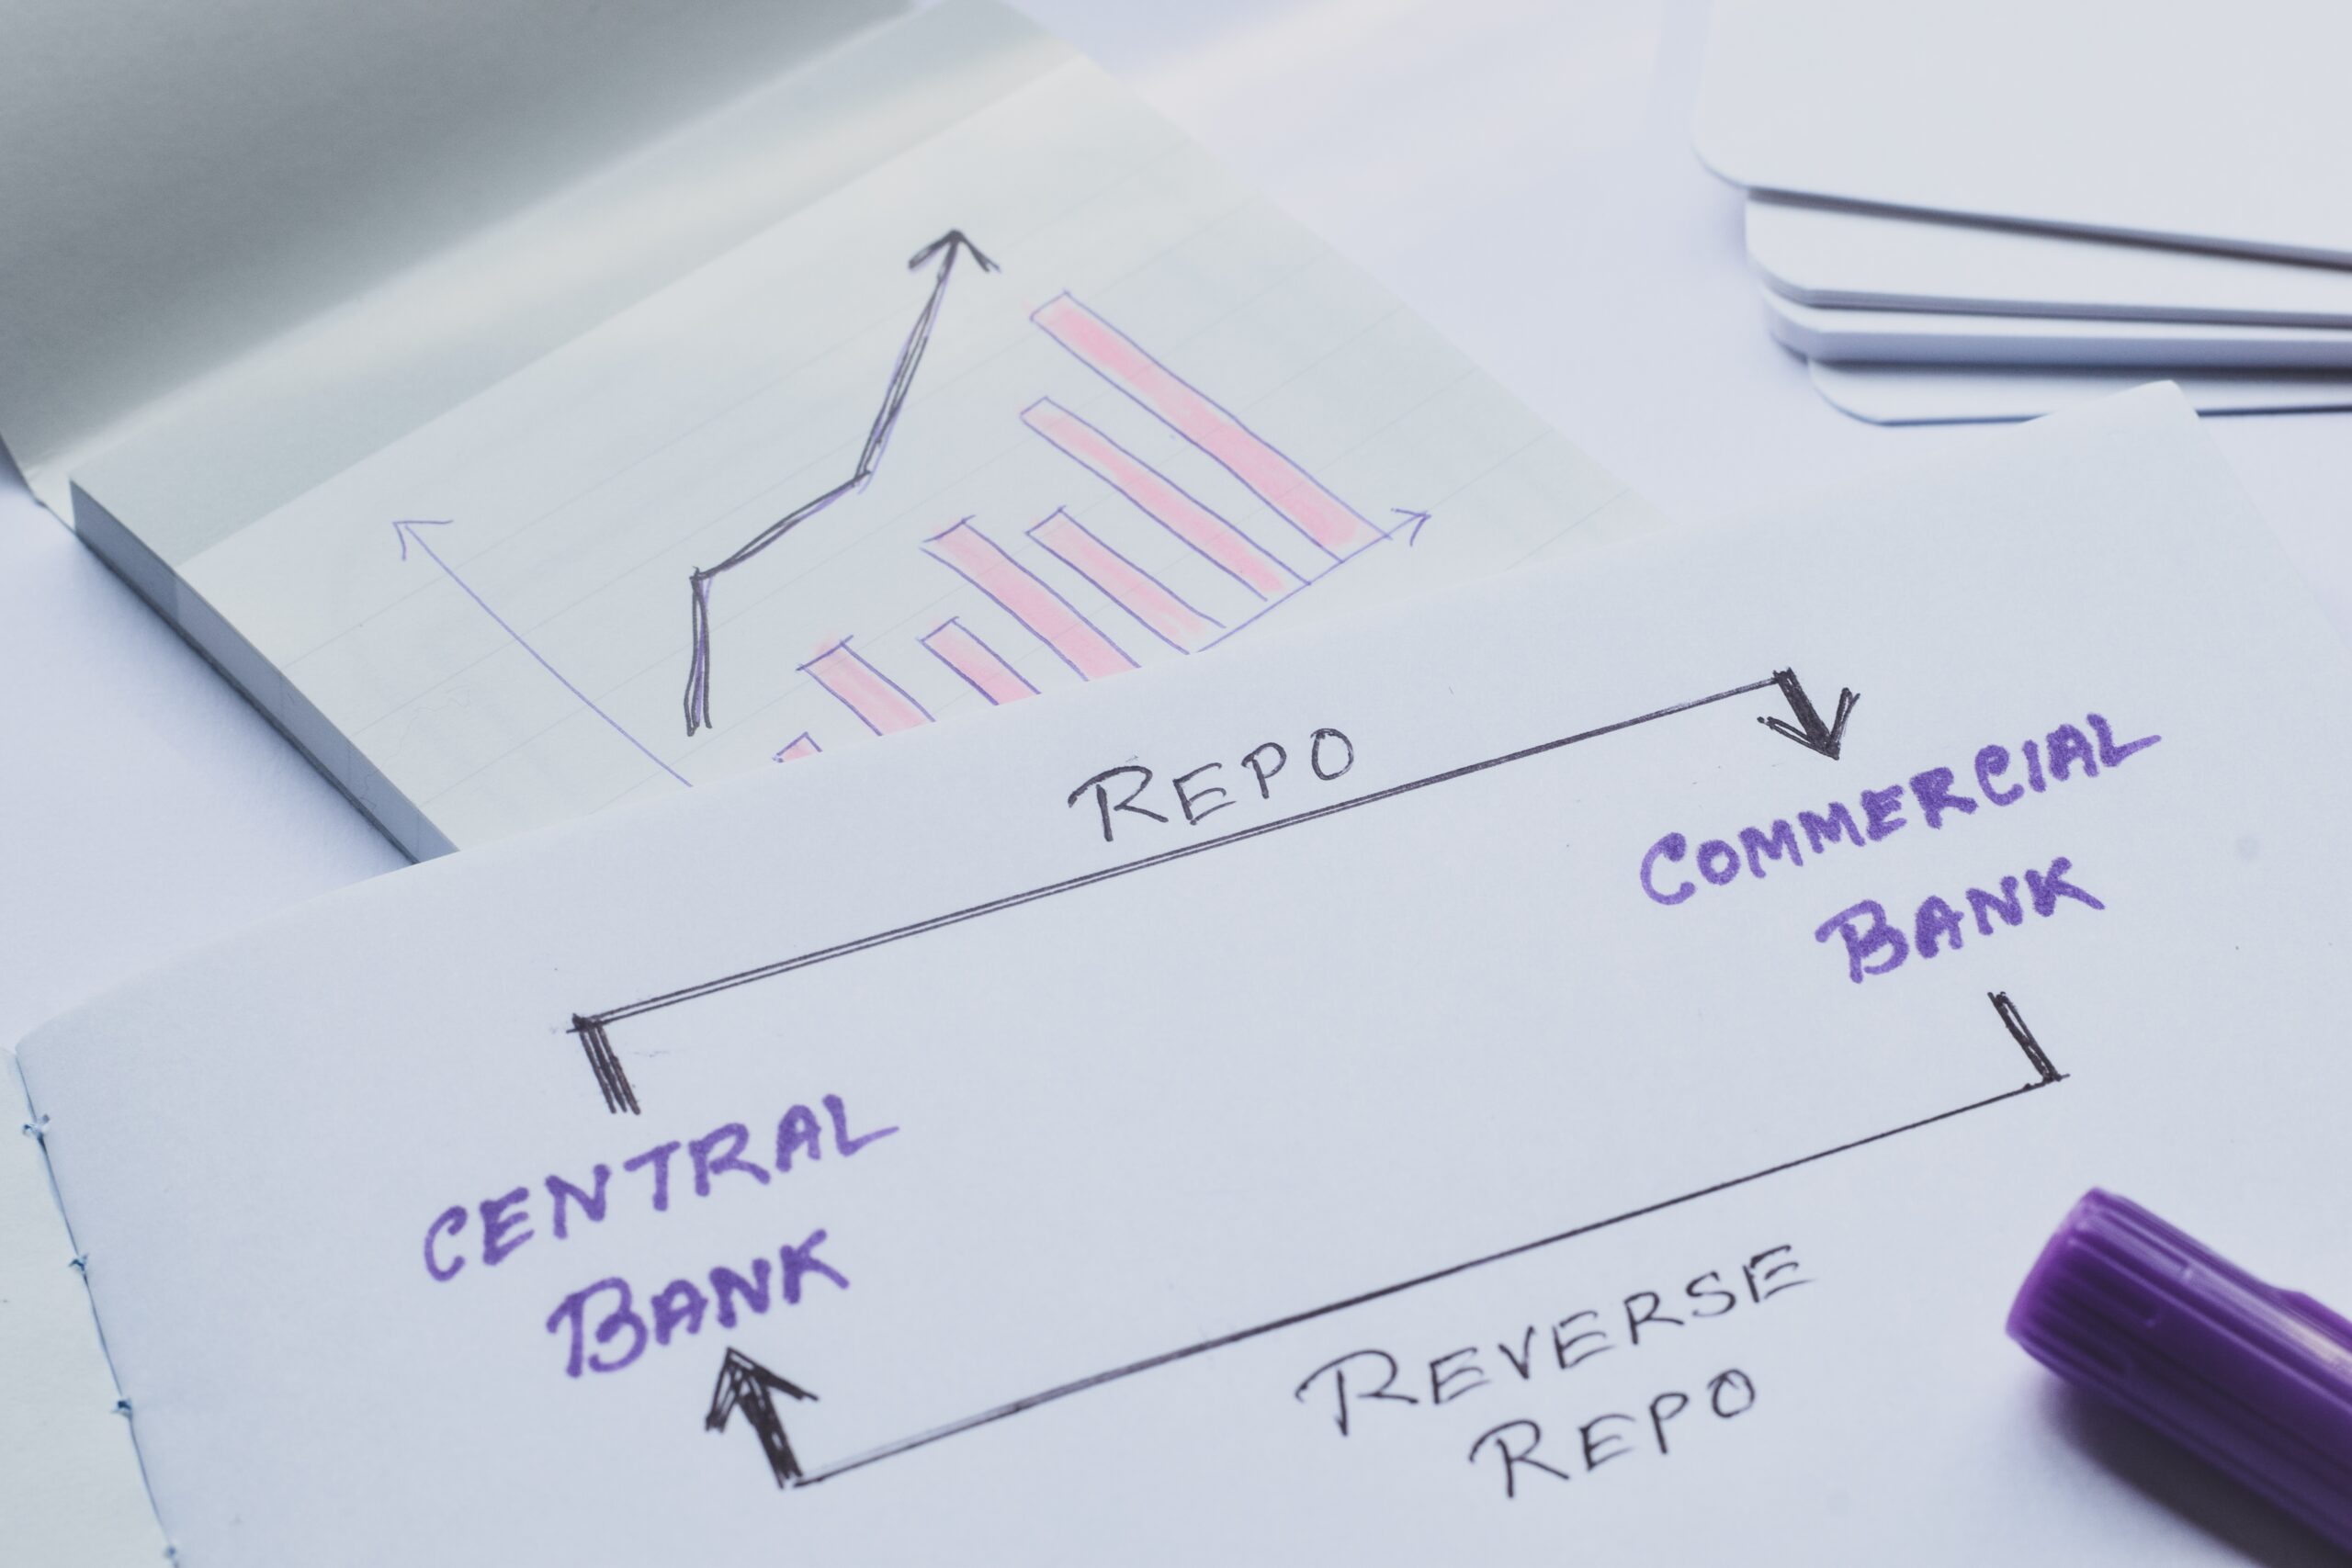
Méconnu du grand public, le marché des opérations de pension livrée (repo) constitue le cœur battant de la liquidité mondiale. Entre resserrement monétaire, assèchement des réserves bancaires et dette américaine abyssale, les signaux de tension se multiplient. L’ombre de la crise de septembre 2019 plane à nouveau sur Wall Street et les capitales européennes.
Dans les salles de marché de Manhattan, de la City et de la place de Paris, un mot d’ordre circule à voix basse : surveiller la « plomberie ». Rien à voir avec les installations sanitaires des gratte-ciel financiers. En jargon boursier, la plomberie désigne le marché des opérations de pension livrée — plus communément appelé le marché des « Repos » (pour Repurchase Agreements).
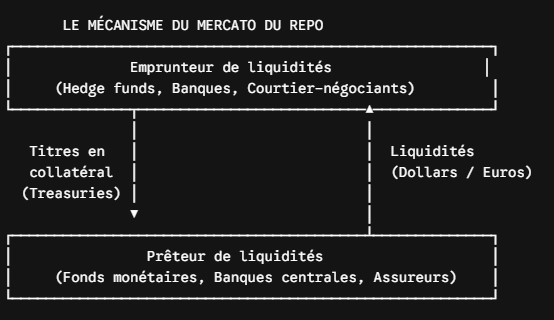
Chaque jour, ce réseau invisible brasse plusieurs milliers de milliards de dollars et d’euros. C’est là que les banques, les fonds d’investissement, les hedge funds et les compagnies d’assurance s’échangent au jour le jour des liquidités massives contre des titres de dette souveraine (principalement des Treasuries américains ou des obligations d’État européennes) servant de collatéral.
Sans cette circulation permanente de capitaux à très court terme, le système financier mondial s’arrête d’irriguer l’économie réelle. Or, depuis plusieurs mois, les voyants d’alerte s’allument un à un dans la pénombre des marchés interbancaires.
Le souvenir brûlant de septembre 2019
Pour comprendre la hantise des régulateurs et des banquiers centraux, il faut remonter à la nuit du 16 au 17 septembre 2019. Ce jour-là, dans une indifférence générale, le taux d’intérêt au jour le jour sur le marché du repo américain (le SOFR) s’était soudainement envolé, passant de 2 % à près de 10 % en quelques heures.
La cause ? Une pénurie soudaine de liquidités disponibles, provoquée par la conjonction d’émissions de dette publique massive et d’échéances fiscales, alors même que la Réserve fédérale (Fed) réduisait la taille de son bilan. Prise de court par ce « grippage », la Fed avait dû injecter en urgence des centaines de milliards de dollars pour éteindre l’incendie avant qu’il ne se propage à l’ensemble du système bancaire.
L’engrenage des périls : quand les réserves s’assèchent
Aujourd’hui, les ingrédients d’un nouveau choc semblent de nouveau réunis, mais dans un contexte macroéconomique beaucoup plus dégradé :
- Le Quantitative Tightening (QT) poussé dans ses retranchements : Après des années d’injection massive de liquidités, la Réserve fédérale et la Banque centrale européenne (BCE) ont réduit la taille de leur bilan. Résultat : les réserves excédentaires déposées par les banques auprès des banques centrales s’érodent régulièrement.
- Le mur de dette souveraine : Les besoins de financement vertigineux des États-Unis et des gouvernements européens inondent le marché de nouvelles obligations. Ces titres accumulés chez les courtiers-négociants (primary dealers) engorgent leur bilan, restreignant leur capacité à prêter des liquidités fraîches.
- L’effet de levier des Hedge Funds : En quête de rendement, de nombreux fonds spéculatifs exploitent des arbitrages ultra-agressifs entre les marchés à terme et le marché du repo. Une hausse brutale de la volatilité ou des exigences de marge (margin calls) pourrait forcer une liquidation en chaîne catastrophique.
Les banques centrales sur le fil du rasoir
Conscientes du danger, la Fed et la BCE ont installé de nouveaux pare-feux technologiques, à l’instar de la Standing Repo Facility (SRF) américaine, conçue pour fournir des liquidités en continu si les taux du marché dérapent.
Mais ces amortisseurs de crise suffiront-ils face à une crise de confiance systémique ? « Le marché des repos est d’une complexité extrême parce qu’il croise le marché obligataire, le marché monétaire et le secteur bancaire traditionnel », souligne un spécialiste des marchés d’un grand établissement parisien. « Quand le repo se grippe, c’est l’ensemble de la valorisation des actifs mondiaux qui se trouve amputée de son carburant de base. »
L’heure des choix
Face à cette menace invisible mais bien réelle, les autorités monétaires se retrouvent prises au piège. Poursuivre le resserrement quantitatif pour juguler l’inflation et assainir leurs bilans au risque de provoquer un arrêt cardiaque de la plomberie financière, ou capituler et réinjecter des liquidités au premier coup de semonce, au risque d’alimenter une nouvelle bulle d’actifs.
Dans les bureaux feutrés des régulateurs financiers, la consigne est désormais claire : surveiller le marché du repo comme le lait sur le feu. Car si les tuyaux viennent à céder, aucun secteur de l’économie mondiale ne sera épargné.