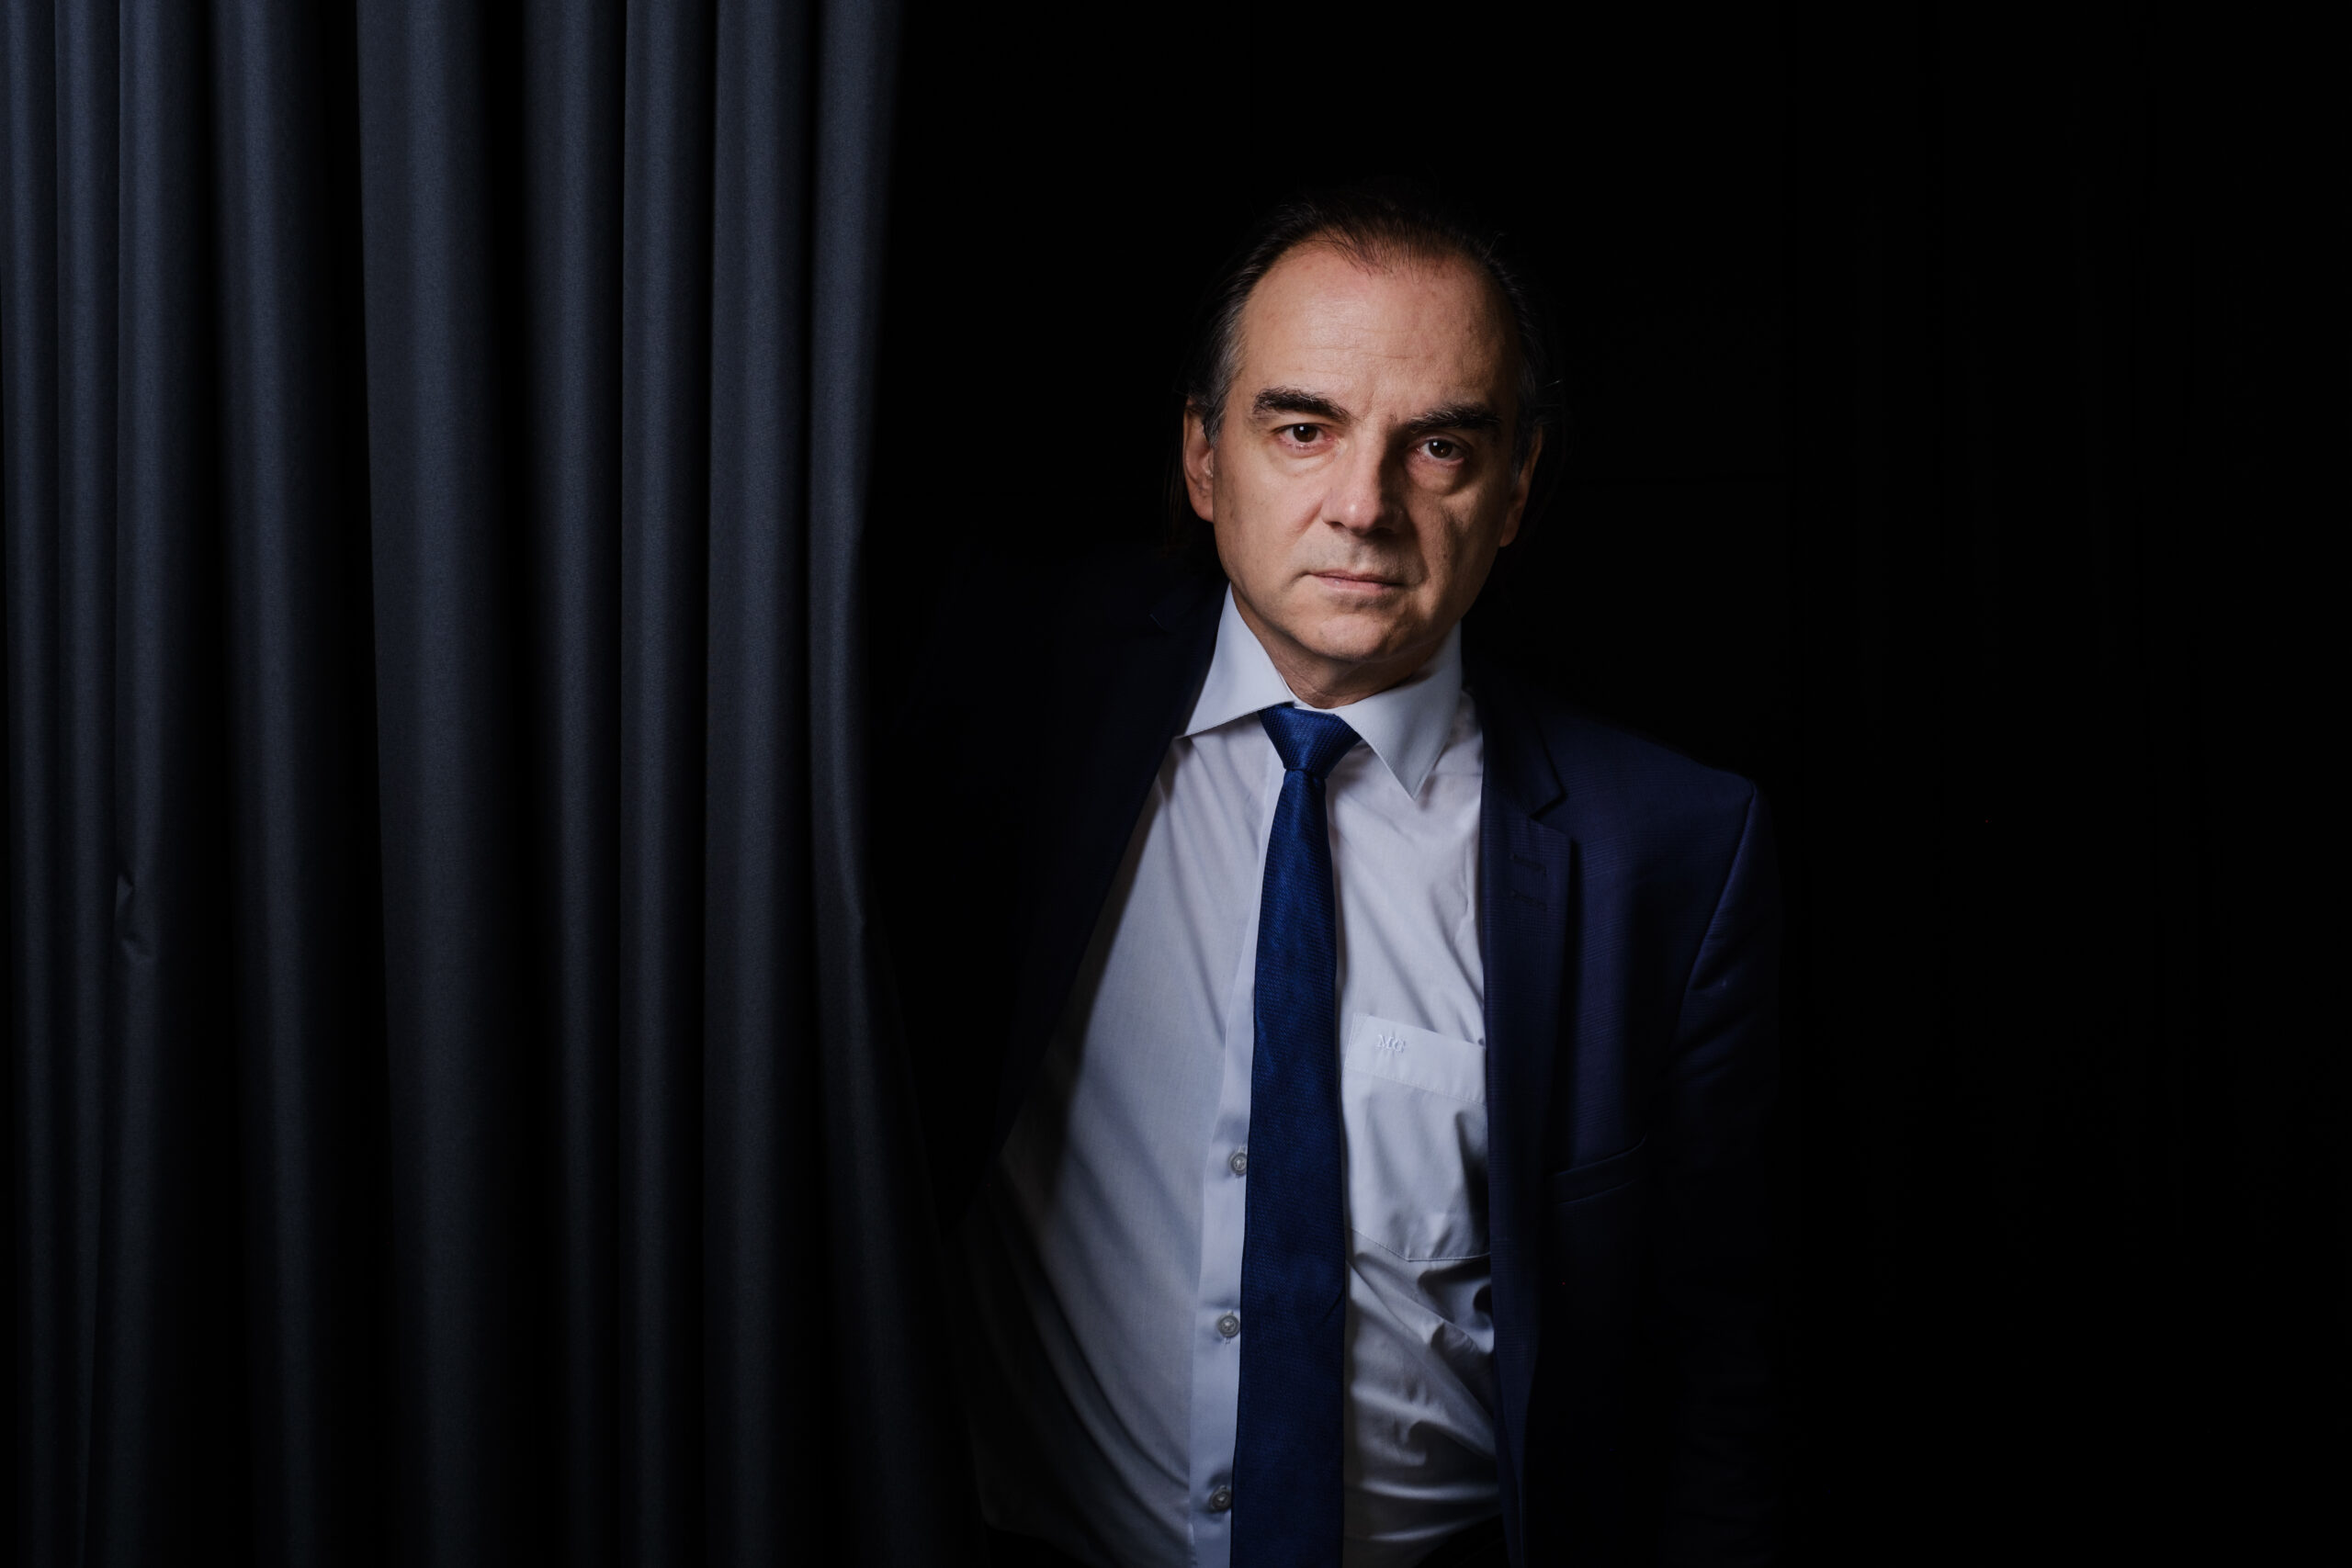
Alors que le vieillissement démographique et les avancées technologiques remettent en cause l’équilibre de notre modèle social, l’économiste Pascal de Lima (BKMC) invite à changer de paradigme. Dans cet entretien, il plaide pour l’élargissement de l’assiette productive, la mise en place d’une contribution sur les agents intelligents et l’instauration d’un pilotage actuariel indépendant afin de pérenniser le système de retraite sans brider l’innovation.
VDA / Notre système de retraite par répartition repose quasi exclusivement sur les cotisations prélevées sur le travail salarié. À l’heure du vieillissement démographique et des mutations économiques, cette architecture est-elle encore soutenable à long terme ?
Pascal de Lima — Je crois que le débat français sur les retraites souffre d’une erreur fondamentale de perspective. Nous regardons trop souvent le système à travers le rétroviseur de notre État-providence, de ses mécanismes redistributifs et de ses paramètres institutionnels, alors que nous devrions d’abord regarder vers l’avenir : celui de la croissance, de l’innovation, des entreprises, des nouvelles formes de travail et des métiers de demain.
Le problème est d’abord arithmétique. Un système par répartition ne peut rester durablement soutenable si le nombre de retraités augmente structurellement plus vite que celui des cotisants, sans gains suffisants de productivité ou adaptation des paramètres financiers. Or, le vieillissement démographique accentue ce déséquilibre. La réponse ne peut donc pas se limiter à des ajustements successifs de l’âge légal ou de la durée de cotisation, même si ces leviers restent nécessaires.
À mes yeux, il faut renverser le raisonnement : plutôt que de chercher uniquement comment financer davantage d’inactifs, demandons-nous comment créer davantage d’actifs, d’emplois qualifiés, d’entreprises et surtout de richesse. La soutenabilité des retraites dépend fondamentalement de notre capacité à élargir l’assiette productive de l’économie française. Cela suppose de :
- Réinvestir massivement dans les compétences de la jeunesse, les métiers du futur, l’entrepreneuriat et l’innovation ;
- Agir simultanément sur le numérateur et le dénominateur du ratio cotisants-retraités en augmentant le taux d’emploi (notamment des jeunes et des seniors) et en allongeant la durée effective d’activité ;
- Lever les obstacles à l’emploi des seniors et prendre en compte les situations de pénibilité.
Mais il faut aller plus loin. Nous entrons dans une économie où la création de valeur sera de plus en plus hybride, associant travail humain, capital technologique, intelligence artificielle et agents autonomes. C’est précisément ici que notre modèle de financement social révèle ses limites conceptuelles : nous continuons à prélever principalement sur des formes traditionnelles de travail alors que les sources de productivité et de richesse se diversifient profondément.
Je défends donc une réflexion sur une contribution des agents intelligents qui se substituent effectivement à certaines tâches humaines, à partir de la valeur économique créée. L’objectif ne serait surtout pas de taxer l’innovation pour elle-même, mais de faire contribuer les nouvelles formes de production de richesse au financement de la solidarité collective. Il faudrait parallèlement desserrer la fiscalité pesant sur le travail afin de soutenir l’emploi, le pouvoir d’achat, la consommation et l’investissement, tout en préservant l’équilibre global des recettes publiques.
Enfin, nous devons retrouver une philosophie économique plus dynamique : l’État-providence doit protéger les individus contre les grands risques sociaux, mais il ne peut devenir le substitut permanent à une économie insuffisamment créatrice de valeur. La priorité doit être donnée à la mobilité professionnelle, à la formation, à la capacité d’entreprendre et à l’inclusion par l’activité.
En définitive, on ne sauvera pas durablement notre système de retraite en se contentant de répartir autrement une richesse qui progresse trop lentement. On le sauvera d’abord en créant davantage de richesse et en adaptant son financement à la révolution technologique. Le véritable enjeu n’est donc pas seulement de réformer les retraites, mais de transformer notre modèle de croissance et notre conception même du travail.
VDA/ Alors que l’intelligence artificielle et l’automatisation redéfinissent la productivité mais modifient la structure des emplois, comment le modèle de retraite doit-il s’adapter pour ne pas fragiliser la trajectoire des travailleurs de demain ?
Pascal de Lima — L’intelligence artificielle pose deux grandes questions à notre système de retraite :
comment financer les pensions si la création de richesse repose davantage sur le capital technologique et moins sur le travail humain ?
Et comment garantir les droits à la retraite de travailleurs dont les carrières risquent de devenir plus discontinues ?
Sur le premier point, il existe un paradoxe économique. L’IA peut permettre aux entreprises de produire davantage avec moins de travail humain. C’est potentiellement une excellente nouvelle pour la productivité et la croissance. Mais si une partie de ces gains se traduit par une diminution de la masse salariale relativement à la valeur ajoutée, le financement des retraites par les cotisations sociales pourrait être fragilisé.
Il faut donc réfléchir à une évolution de l’assiette de financement. Pourquoi continuer à faire reposer une part aussi importante du financement des retraites sur les revenus du travail si une part croissante de la richesse est produite par le capital technologique ? Comme je l’évoquais, je défends l’idée d’une contribution des agents intelligents lorsqu’ils remplacent effectivement certaines activités humaines, à condition de ne pas pénaliser l’investissement et l’innovation. Il ne s’agit pas de taxer les robots pour taxer les robots, mais de mieux répartir la contribution des différentes sources de création de valeur.
Le deuxième enjeu concerne les parcours professionnels. L’IA va transformer de nombreux métiers, accélérer certaines reconversions et potentiellement multiplier les transitions entre salariat, indépendance, entrepreneuriat et formation. Or, ces interruptions ou changements de statut peuvent pénaliser l’acquisition de droits à la retraite.
Il faudrait donc construire un système dans lequel les droits à la retraite suivent davantage l’individu que son statut professionnel, avec une meilleure continuité des droits entre les régimes et une prise en compte adaptée des périodes de reconversion. La France dispose déjà de mécanismes de coordination entre régimes : il s’agirait de les simplifier et de les renforcer, et non de repartir de zéro.
Enfin, la priorité économique reste la création d’emplois et de richesse. Nous devons préparer les jeunes aux métiers de demain, favoriser l’entrepreneuriat et permettre aux salariés, notamment aux seniors, de se former aux nouvelles technologies. Car les gains de productivité ne suffiront pas à soutenir les retraites si une partie croissante de la population est durablement exclue de l’emploi.
En définitive, l’enjeu est double : faire en sorte que les gains de productivité de l’IA contribuent au financement de notre modèle social et éviter que les transformations du travail ne produisent une génération de retraités aux carrières fragmentées et aux pensions insuffisantes.
VDA / Quelle gouvernance et quel mécanisme de pilotage automatique permettraient de sortir des blocages politiques récurrents tout en garantissant la justice sociale ?
Pascal de Lima — Je crois que l’une des grandes faiblesses françaises réside dans notre incapacité à inscrire les retraites dans une logique de long terme. Chaque réforme devient une confrontation politique et sociale, alors que les évolutions démographiques, économiques et technologiques se construisent sur plusieurs décennies. Nous avons besoin de passer d’une logique de réformes successives, souvent décidées dans l’urgence, à une logique de pilotage permanent, transparent et prévisible.
Les expériences suédoise et canadienne sont intéressantes à cet égard :
- La Suède dispose d’un mécanisme d’équilibrage automatique qui adapte l’évolution des droits et des pensions à la situation financière de son régime ;
- Le Canada repose notamment sur des évaluations actuarielles régulières et des mécanismes d’ajustement en cas de déséquilibre.
Dans les deux cas, l’objectif est de limiter l’accumulation de déséquilibres financiers sans attendre systématiquement une crise politique.
Pour la France, je proposerais de renforcer le rôle du Conseil d’orientation des retraites (COR) et de lui adjoindre une véritable fonction de pilotage actuariel indépendant. Il ne s’agirait pas de remplacer le Parlement, mais de définir collectivement une règle du jeu stable, fondée sur des indicateurs économiques et démographiques publics, vérifiables et partagés.
Concrètement, nous pourrions imaginer un mécanisme d’ajustement progressif reposant sur quatre variables majeures :
- L’évolution du ratio cotisants-retraités ;
- L’espérance de vie ;
- La croissance de la productivité ;
- La situation financière prévisionnelle du système.
Lorsque certains seuils de déséquilibre seraient durablement franchis, des ajustements graduels pourraient être déclenchés selon des règles fixées à l’avance, plutôt que de provoquer une nouvelle réforme brutale tous les cinq ou dix ans.
Mais un pilotage automatique ne doit pas devenir une austérité automatique. La justice sociale doit être intégrée dès la conception du mécanisme, avec des protections sanctuarisées pour les petites pensions, les carrières longues, les métiers pénibles et les personnes ayant connu des interruptions professionnelles involontaires. Il faut également préserver une répartition équitable des efforts entre générations.
Enfin, en tant qu’économiste de l’innovation, je considère qu’un tel dispositif ne doit pas être uniquement défensif. Il doit aussi intégrer la capacité future de notre économie à produire de la richesse. Une amélioration durable de l’emploi, de la productivité et des recettes pourrait permettre de reconstituer des marges de manœuvre, voire de renforcer certains droits. À l’inverse, une dégradation structurelle déclencherait des corrections progressives. Le système doit pouvoir s’adapter dans les deux sens.
Au fond, la véritable réforme serait de substituer à une succession de confrontations politiques un contrat intergénérationnel fondé sur la transparence des chiffres, la prévisibilité des règles et la responsabilité collective. Il ne s’agit pas de dépolitiser les retraites — car la solidarité demeure un choix de société —, mais de sortir leur financement de l’improvisation politique permanente.
Pascal de Lima est chef économiste chez BKMC (Business Knowledge Management Consulting).